

DB손해보험이 새로운 기업가치 제고 계획(Value up 2.0)을 내놓으며 주주환원 목표를 큰 폭으로 높였는데, 증권사 4곳의 목표주가는 220,000원부터 260,000원까지 18% 차이가 나며 반응이 갈렸어요.
배당을 늘려도 지속 가능한 이유
DB손해보험이 배당 목표를 크게 올릴 수 있었던 배경에는 배당가능이익(회사가 실제로 배당에 쓸 수 있는 여유 자금)이 꾸준히 늘고 있다는 점이 있어요. 이 금액은 2025년 말 1.8조원에서 올해 상반기 말 기준 2.6조원까지 불어났어요.
회사가 직접 진행한 시뮬레이션에 따르면, 지금처럼 무리하게 판매 경쟁을 벌이지 않고 적정 수준으로만 신계약을 늘려도 2030년 배당가능이익은 2.9조원까지 확대될 수 있다고 해요. 반대로 과도한 외형 경쟁을 계속하면 오히려 이 금액이 0.4조원까지 쪼그라들 수 있다는 계산도 함께 나왔는데, 이 때문에 회사는 앞으로 무리한 판매 확대보다 수익성 중심의 균형 성장으로 방향을 틀겠다고 밝혔어요.
DB손해보험 목표주가 2026
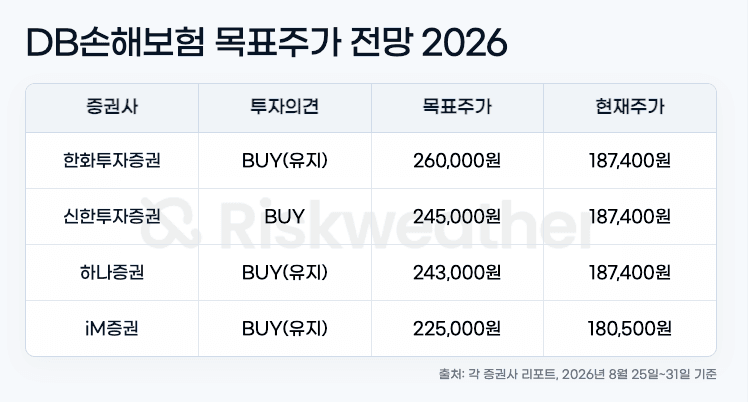
8월 28일 종가 187,400원 기준으로 계산하면 최저 목표가(iM)와의 갭은 17%, 최고 목표가(한화)와의 갭은 39%예요. 넷 다 매수 의견을 유지하고 있지만, 얼마나 더 오를 수 있는지에 대한 확신 폭이 꽤 넓게 벌어져 있어요.
증권사별 목표주가, 왜 나뉘었나
가장 높은 목표가를 제시한 한화투자증권은 회사가 발표한 배당 목표치를 그대로 선형적으로(매년 일정한 비율로) 반영했어요. 2026년부터 2028년까지 매년 회사가 이익 중 배당으로 주는 비율이 각각 3%포인트, 4%포인트, 7%포인트씩 계속 올라간다고 가정했고, 만약 연결 기준 순이익이 별도 기준보다 20% 이상 많이 나오면 배당 추정치가 더 상향될 여지도 있다고 봤어요.
반면 iM증권은 가장 보수적인 22만원을 유지했는데, 이는 회사가 최근 인수한 미국 특수보험사(포르테그라)로부터의 배당 유입이 아직 제한적이라는 점을 반영한 결과예요. 이 회사의 이익이 향후 배당 재원으로 본격 반영되면 그때 목표가를 추가로 올릴 여지가 있다고 봤어요.
신한투자증권은 자기자본 대비 회사 순자산 가치의 비율(PBR)이 아직 1배 미만인 저평가 구간이라는 점을 근거로 목표가를 245,000원으로 상향했지만, 동시에 성장 목표가 명확하지 않은 점을 지적하며 밸류에이션이 더 오르기는 쉽지 않을 거라고 선을 그었어요.
첫번째 리스크
첫 번째는 성장 동력 자체가 제한적이라는 점이에요. 신계약을 20% 늘려도 미래 이익분(CSM) 증가 폭이 크지 않다는 회사 자체 분석이 있는 만큼, 배당 확대는 가능해도 회사 규모 자체를 키우는 힘은 약해질 수 있어요. 결국 투자손익의 안정적 확대와 미국 자회사(포르테그라)의 이익 기여가 앞으로의 이익 성장을 이끄는 핵심 변수가 될 가능성이 높아요.
두번째 리스크
두 번째는 자본 건정성 지표에 따라 주주환원이 조정될 수 있다는 점이에요. 회사는 자본비율(K-ICS)이 180% 아래로 떨어지면 주주환원 규모를 줄일 수 있다는 하한선을 함께 제시했어요. 올해 연말 예상치가 205~210% 수준으로 아직 여유가 있긴 하지만, 이 지표가 하한선에 가까워지면 배당 확대 속도가 늦춰질 수 있어요.
결론
DB손해보험은 이번 Value up 2.0을 통해 배당의 규모보다 지속 가능성과 예측 가능성을 높이는 데 초점을 맞췄어요. 220,000원부터 260,000원까지 벌어진 목표가 차이는 회사의 방향성에 대한 이견이라기보다, 배당 재원이 앞으로 얼마나 안정적으로 늘어날지에 대한 확신의 차이에서 비롯됐다고 볼 수 있어요.
