


삼성바이오로직스가 3조원 규모 유상증자를 발표하면서 당일 주가가 6%대 급락했는데, 정작 증권사 4곳의 반응은 목표주가를 낮춘 곳과 그대로 유지한 곳으로 엇갈렸어요.
왜 지금 3조원이 필요할까
이번에 모으는 돈의 대부분(2조 7,062억원)은 스위스의 펩타이드 위탁생산 전문기업을 인수하는 데 쓰여요. 지금까지 항체 의약품 위탁생산에 집중해온 삼성바이오로직스가 펩타이드라는 새로운 사업 영역으로 발을 넓히는 것이고, 나머지 약 2,948억원은 두 번째로 짓는 새 생산 캠퍼스의 초기 공사비로 들어가요.
주목할 점은 4년 전인 2022년 유상증자와 비교했을 때예요. 상황이 지금도 비슷한데, 그때도 약 3.2조원 중 삼성바이오에피스 지분 100% 인수에 약 2.8조원에, 나머지는 4공장 건설 9,000억원 같은 시설 투자에 배정됐어요.
삼성바이오로직스 목표주가 2026
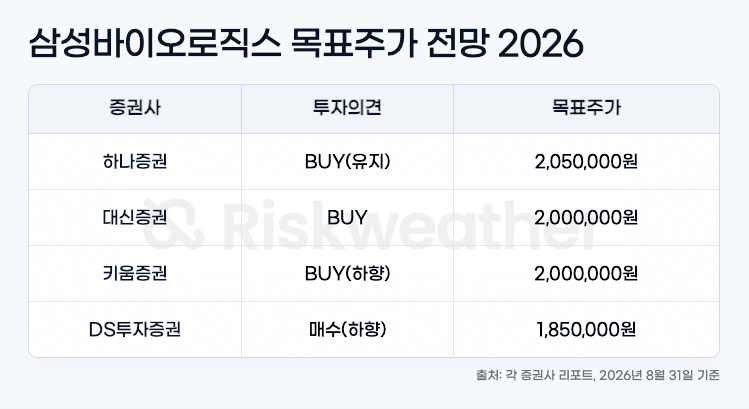
8월 28일 종가 1,486,000원 기준으로 계산하면 최저 목표가(DS)와의 갭은 24.5%, 최고 목표가(하나)와의 갭은 38%예요. 목표가 자체의 편차는 11% 정도로 크진 않지만, 하향 조정 여부를 두고는 증권사마다 판단이 갈렸어요.
증권사별 목표주가, 왜 나뉘었나
가장 낮은 목표가를 제시한 DS투자증권과 목표가를 200만원 낮춘 키움증권은 새로 찍는 주식만큼 주주 1인당 가져갈 몫이 줄어드는 효과를 계산에 반영했어요. 특히 키움은 이번에 인수하는 스위스 회사의 수익성이 삼성바이오로직스 본업보다 낮다는 점을 지적하면서, 조달 자금의 90%가 이 인수에 쓰이는 만큼 단기적으로는 전체 이익률이 낮아질 수밖에 없다고 봤어요.
반면 하나증권과 대신증권은 목표가를 유지하거나 높게 잡았는데, 근거는 회사가 밝힌 2034년까지의 중장기 투자 계획(총 15.4조원)이에요. 두 증권사 모두 이번 자금 조달을 "당장 돈이 없어서"가 아니라 "고금리 시기에 빚을 늘리기보다 미리 실탄을 확보해두는 전략적 선택"으로 해석했어요. 실제로 회사는 회사채 금리가 연 4.41% 수준까지 오른 상황에서, 3조원을 전부 빚으로 조달하면 재무 건전성 지표가 51%에서 87%까지 치솟는다는 점을 유상증자를 택한 이유로 들었어요.
그래도 이익은 낮아져요
첫 번째는 단기적인 주당 이익 희석이에요. 새로 발행되는 주식이 기존 발행 주식의 4.9%에 해당하는 만큼, 회사 전체 이익이 그대로여도 주식 1주가 가져가는 몫은 그만큼 줄어들어요.
여기에 새로 인수하는 회사의 수익성이 기존 사업보다 낮은 점까지 더해지면, 연결 기준 영업이익률이 단기적으로 낮아질 가능성이 있어요.
성과까지 시간이 걸려요
두 번째는 신규 투자의 성과가 실제로 나타나기까지 시간이 걸린다는 점이에요. 이번에 인수하는 회사의 수익성 개선과 새로 짓는 공장의 가동률 상승이 확인돼야 이번 자금 조달이 "돈이 부족해서"가 아니라 "성장을 위한 선제적 투자"였다는 게 증명되는 구조예요.
계약이 아직 확정되지 않은 대규모 수주 건들이 정식 계약으로 전환되는 속도, 그리고 신규 공장 착공 시점이 앞으로 주가를 움직이는 핵심 변수가 될 거예요.
이건 꼭 알아가요
삼성바이오로직스의 3조원 유상증자는 자금 부족이 아니라 새로운 사업 영역 진출과 미래 생산 능력 확보를 위한 선제적 실탄 확보로 볼 수 있어요.
목표주가가 소폭 갈린 것도 회사의 방향성 자체에 대한 이견이라기보다는, 단기 이익 희석을 얼마나 보수적으로 반영하느냐의 차이에서 비롯됐다는 점을 기억해두세요.
