

하나증권이 삼성전자를 두고 '고성장주에서 고배당주로' 변신할 수 있다는 보고서를 냈어요. 주가 할인율이 과도하게 높아졌고 외국인 보유 비중도 급락한 만큼, 애플이 걸었던 길을 삼성전자도 따라갈 수 있다는 진단이에요.
##애플 닮은꼴이 기대를 부르다
애플은 2010~2012년 순이익이 70% 넘게 늘며 성장주로 자리 잡았고, 이 기간 주가는 110% 올랐어요. 이후 이익 증가세가 둔화되자 배당과 자사주 매입을 크게 늘렸는데, 잉여현금 대비 주주환원 비율이 평균 121%까지 높아졌어요. 이 '고배당주' 인식이 자리 잡은 2019~2021년, 애플 주가는 3년간 201% 상승했어요.
하나증권은 삼성전자의 2024~2026년 잉여현금 대비 주주환원 비율이 50% 수준이라며, 애플과 비교하면 아직 확대 여력이 남아있다고 봤어요.
배당성향 리스크, 방향이 다르다
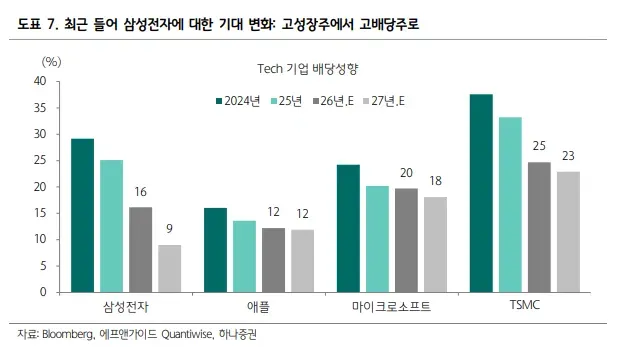
그런데 하나증권이 함께 제시한 차트를 뜯어보면 결이 다른 숫자가 보여요. 이 차트는 삼성전자·애플·마이크로소프트·TSMC의 배당성향(순이익 대비 배당금 비율)을 연도별로 비교하는데, 삼성전자는 2024년 29%에서 2025년 25%, 2026년 예상치 16%, 2027년 예상치 9%로 계속 낮아지는 흐름이에요.
'고배당주로 변신 중'이라는 스토리와 달리, 이익 대비 배당의 비중은 오히려 줄어드는 그림인 거예요. 반면 애플은 같은 기간 16%→13%→12%→12%로 이미 낮은 수준에서 안정적으로 유지되고 있어요.
그 이면엔 이익 급증이 있다
이 비율이 낮아지는 이유는 배당금이 줄어서가 아니라, 분모인 순이익이 훨씬 빠르게 커질 것으로 전망되기 때문일 가능성이 커요. 실제로 메모리 반도체 업황 개선 기대가 커지면서 삼성전자의 2026~2027년 이익 전망치도 함께 큰 폭으로 상향되고 있는 흐름이에요.
배당금 총액은 늘어나더라도, 이익이 그보다 더 빠르게 늘면 배당성향(비율)은 오히려 떨어질 수 있는 거예요. 즉 지금의 숫자는 '주주환원에 소극적'이라기보다 '이익 성장이 배당 증가 속도를 앞지르고 있다'는 신호에 가까워요.
진짜 변신은 비율에 달렸다
다만 이 지점이 애플식 재평가 스토리의 핵심 변수예요. 애플이 '고배당주'로 인식을 바꾼 건 이익 증가가 둔화된 시점에 배당성향을 오히려 끌어올렸기 때문이었어요.
삼성전자는 지금 이익이 급증하는 국면이라 배당성향이 자연스럽게 낮아지는 구간을 지나고 있는데, 진짜 '고배당주' 이미지가 굳어지려면 이익 증가세가 한 박자 꺾인 뒤에도 배당성향이 다시 높아지는 국면이 와야 해요. 지금의 50%(잉여현금 기준)라는 숫자만으로 애플의 121%와 나란히 비교하기보다는, 이 배당성향 곡선이 언제 바닥을 찍고 방향을 트는지가 더 중요한 신호일 수 있어요.
이건 꼭 알아가요
하나증권의 논리대로 삼성전자가 저평가 구간에 있고 주주환원 여력이 남아있다는 진단은 타당해 보여요. 다만 같은 보고서 안의 배당성향 차트는 오히려 그 비율이 계속 낮아지는 그림을 보여주고 있어요. 이익 급증이 배경이라는 점을 감안해도, 애플식 '고배당주 재평가'가 실제로 시작됐다고 보려면 이 배당성향이 언제 반등으로 돌아서는지를 다음 실적 시즌마다 확인해볼 필요가 있어요.
