

삼성생명이 2026년 2분기 실적을 내놓은 직후 5개 증권사가 목표주가를 잇달아 제시했는데, 같은 실적을 두고도 33만 6천원부터 45만원까지 목표가가 크게 갈리면서 투자자들의 혼란이 커지고 있어요.
삼성생명 목표주가 2026
7개의 증권사가 말하는 삼성생명의 목표주가를 한 눈에 정리해봐요.
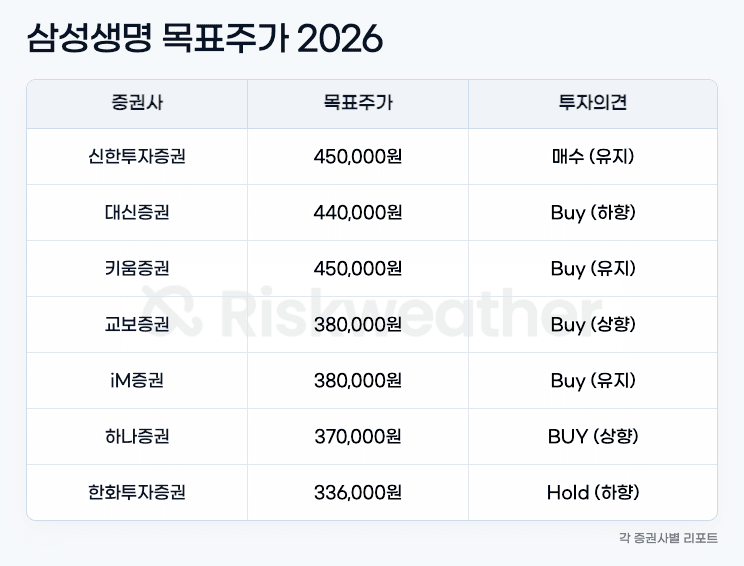
8월 13일 종가 291,500원 기준으로 계산하면 최저 목표가(한화)와의 갭은 15%, 최고 목표가(신한)와의 갭은 54%까지 벌어져요. 같은 실적표를 보고도 눈높이 차이가 3배 가까이 나는 셈이에요.
실적 부진이 괜찮다는 이유
2분기에 보험 사업만으로 번 이익은 예상보다 보험금이 더 나가면서 크게 꺾였지만, 새로 판 보험 계약에서 앞으로 이익으로 실현될 값어치는 8,689억원(전년 대비 13.1% 증가)을 기록하며 오히려 힘을 냈어요.
1년 치 보험료로 환산한 새 계약 판매량은 두 자릿수 감소한 상황에서도, 판매 한 건당 남기는 미래 이익의 비율은 12.3~12.8배로 상승했어요. 이건 팔린 물량은 줄어도 한 건당 마진이 개선됐다는 뜻이에요.
이 흐름은 상반기 누적으로 새 계약에서 잡힌 미래 이익분 1.7조원(전년 대비 20.4% 증가)으로 이어지며, 연간 목표치 3.2조원 달성 가능성을 높이는 근거로 쓰이고 있어요. 회사 소속 설계사를 통한 판매망 경쟁력을 바탕으로 물량 감소기에도 마진 중심 판매가 가능하다는 게 여러 증권사가 공통으로 짚은 지점이에요.
삼성전자 특별배당, 목표주가를 가르는 변수
목표주가 격차의 핵심은 삼성생명이 들고 있는 삼성전자 지분 가치를 얼마나 반영하느냐예요. 신한과 하나는 내년부터 유입될 삼성전자 특별배당이 배당 및 재투자로 활용될 경우 자본 효율화와 구조적 재평가로 이어질 수 있다고 봤어요.
반면 대신·한화는 반대로 전자 지분가치 상승분이 목표주가를 끌어올리는 동안, 삼성생명 자체 사업가치는 오히려 감소했다고 판단했어요. 삼성전자로부터 예상되는 특별이익을 회사가 어떻게 쓸지 아직 명확한 정책이 없어서, 기대치를 실적 추정치가 아니라 회사가 가진 순자산 가치에 얼마나 할인을 적용할지 정하는 비율로 보수적으로 반영한 결과예요.
삼성생명 투자 리스크: 실적
먼저 실적 자체의 눈높이 하회예요. 2분기 지배주주순이익은 컨센서스 대비 최대 16%까지 하회했고, 보험 사업만으로 번 이익은 전분기 대비 최대 119.5% 급감했어요.
예상보다 보험금이 더 나간 이유가 인건비 상승과 일회성 퇴직충당금(약 526억원) 때문이라는 설명이 있지만, 받은 보험료 대비 나간 보험금의 비율 상승 추세 자체는 아직 꺾이지 않았어요.
삼성생명 투자 리스크: 불확실성
두 번째는 투자 성과에 따라 보험금이 달라지는 변액보험 관련 손실과, 미래 이익분 조정의 불확실성이에요. 금리와 국내 증시 변동성 확대로 가입자에게 최소 보험금을 보장해주는 장치와 관련된 손실이 2개 분기 연속 850억원씩 발생하며 투자손익을 갉아먹고 있어요.
게다가 이번 분기엔 금융당국이 보험사의 이익 계산 방식을 다시 점검하면서, 새 계약의 미래 이익분이 -5,220억원~-5,403억원 깎였는데, 이 중 상당 부분이 회계 가정 변경이라는 일회성 요인에서 비롯됐어요.
이 가정이 또 한 번 바뀌면 신계약 성장세 자체가 재조정될 가능성을 열어둘 필요가 있어요.
결론
삼성생명은 새 계약에서 잡히는 미래 이익분 성장과 탄탄한 판매망이라는 펀더멘털은 견조하지만, 목표주가는 실적보다 삼성전자 특별배당 활용 방식이라는 외부 변수에 더 크게 좌우되고 있어요.
336,000원부터 450,000원까지 벌어진 목표가 스펙트럼 자체가, 지금 이 종목을 볼 때 어떤 가정을 따르느냐가 숫자보다 중요하다는 걸 보여줘요.
