

삼양식품이 2분기 매출을 40% 가까이 늘리며 순항했는데도, 6개 증권사가 내놓은 목표주가는 175만원부터 200만원까지 14% 넘게 벌어졌어요. 같은 호실적을 두고 왜 이런 차이가 나는지 짚어봤어요.
매출이냐 원가냐
가장 높은 목표가를 제시한 유안타증권은 삼양식품이 매출 성장보다 원가 관리 능력이 더 돋보였다고 짚었어요. 해외 매출이 빠르게 늘어나는 와중에도 밀가루 투입 단가 하락과 우호적인 환율 덕분에 매출총이익률이 오히려 개선됐다는 점을 근거로, 앞으로도 이 수익성이 유지될 거라 보고 목표가를 200만원까지 끌어올렸어요.
반면 교보증권과 하나증권은 중국 신공장 가동 시점과 생산 능력 증가폭을 핵심 변수로 봤어요. 특히 교보는 새 공장의 하루 생산량이 기존 계획보다 늘어난 점(생산 라인 6개에서 8개로 확대)을 반영해 목표가를 소폭 높게 잡았고, 하나는 신공장이 내년 초 가동을 시작해 실제 매출로 잡히기까지 시차가 있다고 보고 조금 더 신중한 눈높이를 유지했어요.
삼양식품 목표주가 총정리
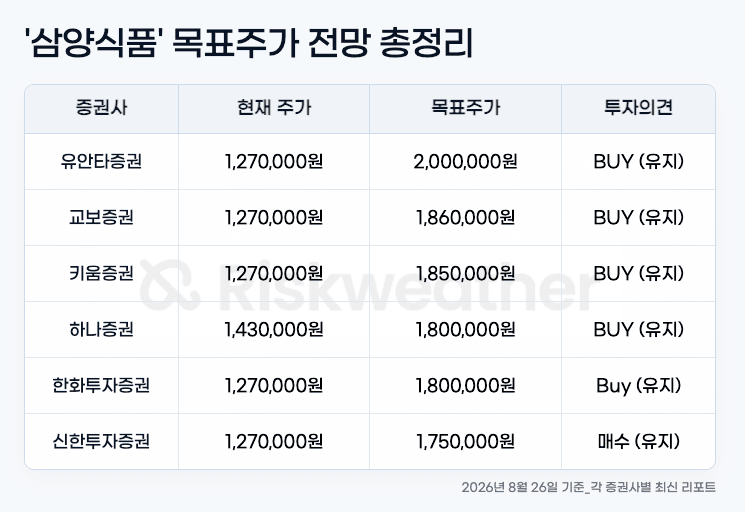
8월 25일 종가 1,430,000원 기준으로 계산하면 최저 목표가(신한)와의 갭은 22%, 최고 목표가(유안타)와의 갭은 40%에 달해요. 여섯 곳 모두 매수 의견을 유지하고 있다는 점에서 방향성은 일치하지만, 얼마나 더 오를 수 있는지에 대한 확신의 크기는 꽤 다른 셈이에요.
유럽이 새로운 성장 축으로
2분기 해외 매출은 6,458억원(전년 대비 46.7% 증가)을 기록했는데, 미국(전년 대비 54.2% 증가)과 중국(전년 대비 44.1% 증가)이 여전히 성장을 이끌었어요.
주목할 부분은 유럽이에요. 유럽 매출이 분기 기준 처음으로 1,000억원을 넘어서며 새로운 성장 축으로 떠올랐어요. 유럽은 1인당 연간 라면 소비량이 아시아 평균의 10분의 1 수준에 불과할 만큼 아직 시장이 작지만, 반대로 말하면 아직 침투하지 않은 여지가 그만큼 크다는 뜻이에요.
삼양식품 리스크 '마진'
우선 판매관리비 증가에 따른 마진 압박이에요. 2분기 광고선전비가 전분기 대비 200억원 넘게 늘면서 매출액 대비 비중이 5.2%까지 올라갔어요. 매출총이익률이 개선됐음에도 영업이익률이 전분기 대비 1.9%포인트 낮아진 22.9%를 기록한 이유가 여기에 있어요.
인건비 상승과 글로벌 마케팅 강화가 하반기에도 이어질 가능성이 높아, 20% 초반의 수익성은 유지되더라도 추가적인 마진 개선 폭은 제한적일 수 있어요.
삼양식품 리스크 '중국'
두 번째는 중국 신공장 가동 일정의 불확실성이에요. 새 공장은 연말 시가동을 시작해 내년부터 본격 가동될 예정인데, 기존 밀양 공장이 완전 가동에 도달하기까지 걸린 시차를 감안하면 중국 공장도 비슷한 준비 기간이 필요할 수 있어요.
여기에 분기 고정비 증가(감가상각비 약 30억원 추산)까지 더해지는 만큼, 신공장이 만들 이익 기여가 시장 기대보다 늦게 나타날 가능성도 열어둘 필요가 있어요.
결론
삼양식품은 미국·중국이라는 기존 성장 축에 유럽이라는 새로운 축이 더해지면서 지역 다변화라는 뚜렷한 강점을 보여주고 있어요. 175만원부터 200만원까지 벌어진 목표가 스펙트럼은 실적에 대한 이견이 아니라 중국 신공장의 가동 속도를 얼마나 보수적으로 볼 지에 대한 판단 차이에서 비롯됐다는 점을 기억해두면 좋을 것 같아요.
