


안녕하세요! 리스크웨더의 에디터 M입니다. 이번 주 반도체 시장에서 가장 많은 관심을 받은 종목은 단연 샌디스크였습니다. 그런데 흥미로운 지점이 하나 있는데요.
실적은 분명 좋았는데 주가는 떨어졌다.
왜 이런 일이 벌어졌는지와 반도체 투자자들에게는 어떤 의미인지 정리해보겠습니다.
샌디스크 실적, 역대급이었다
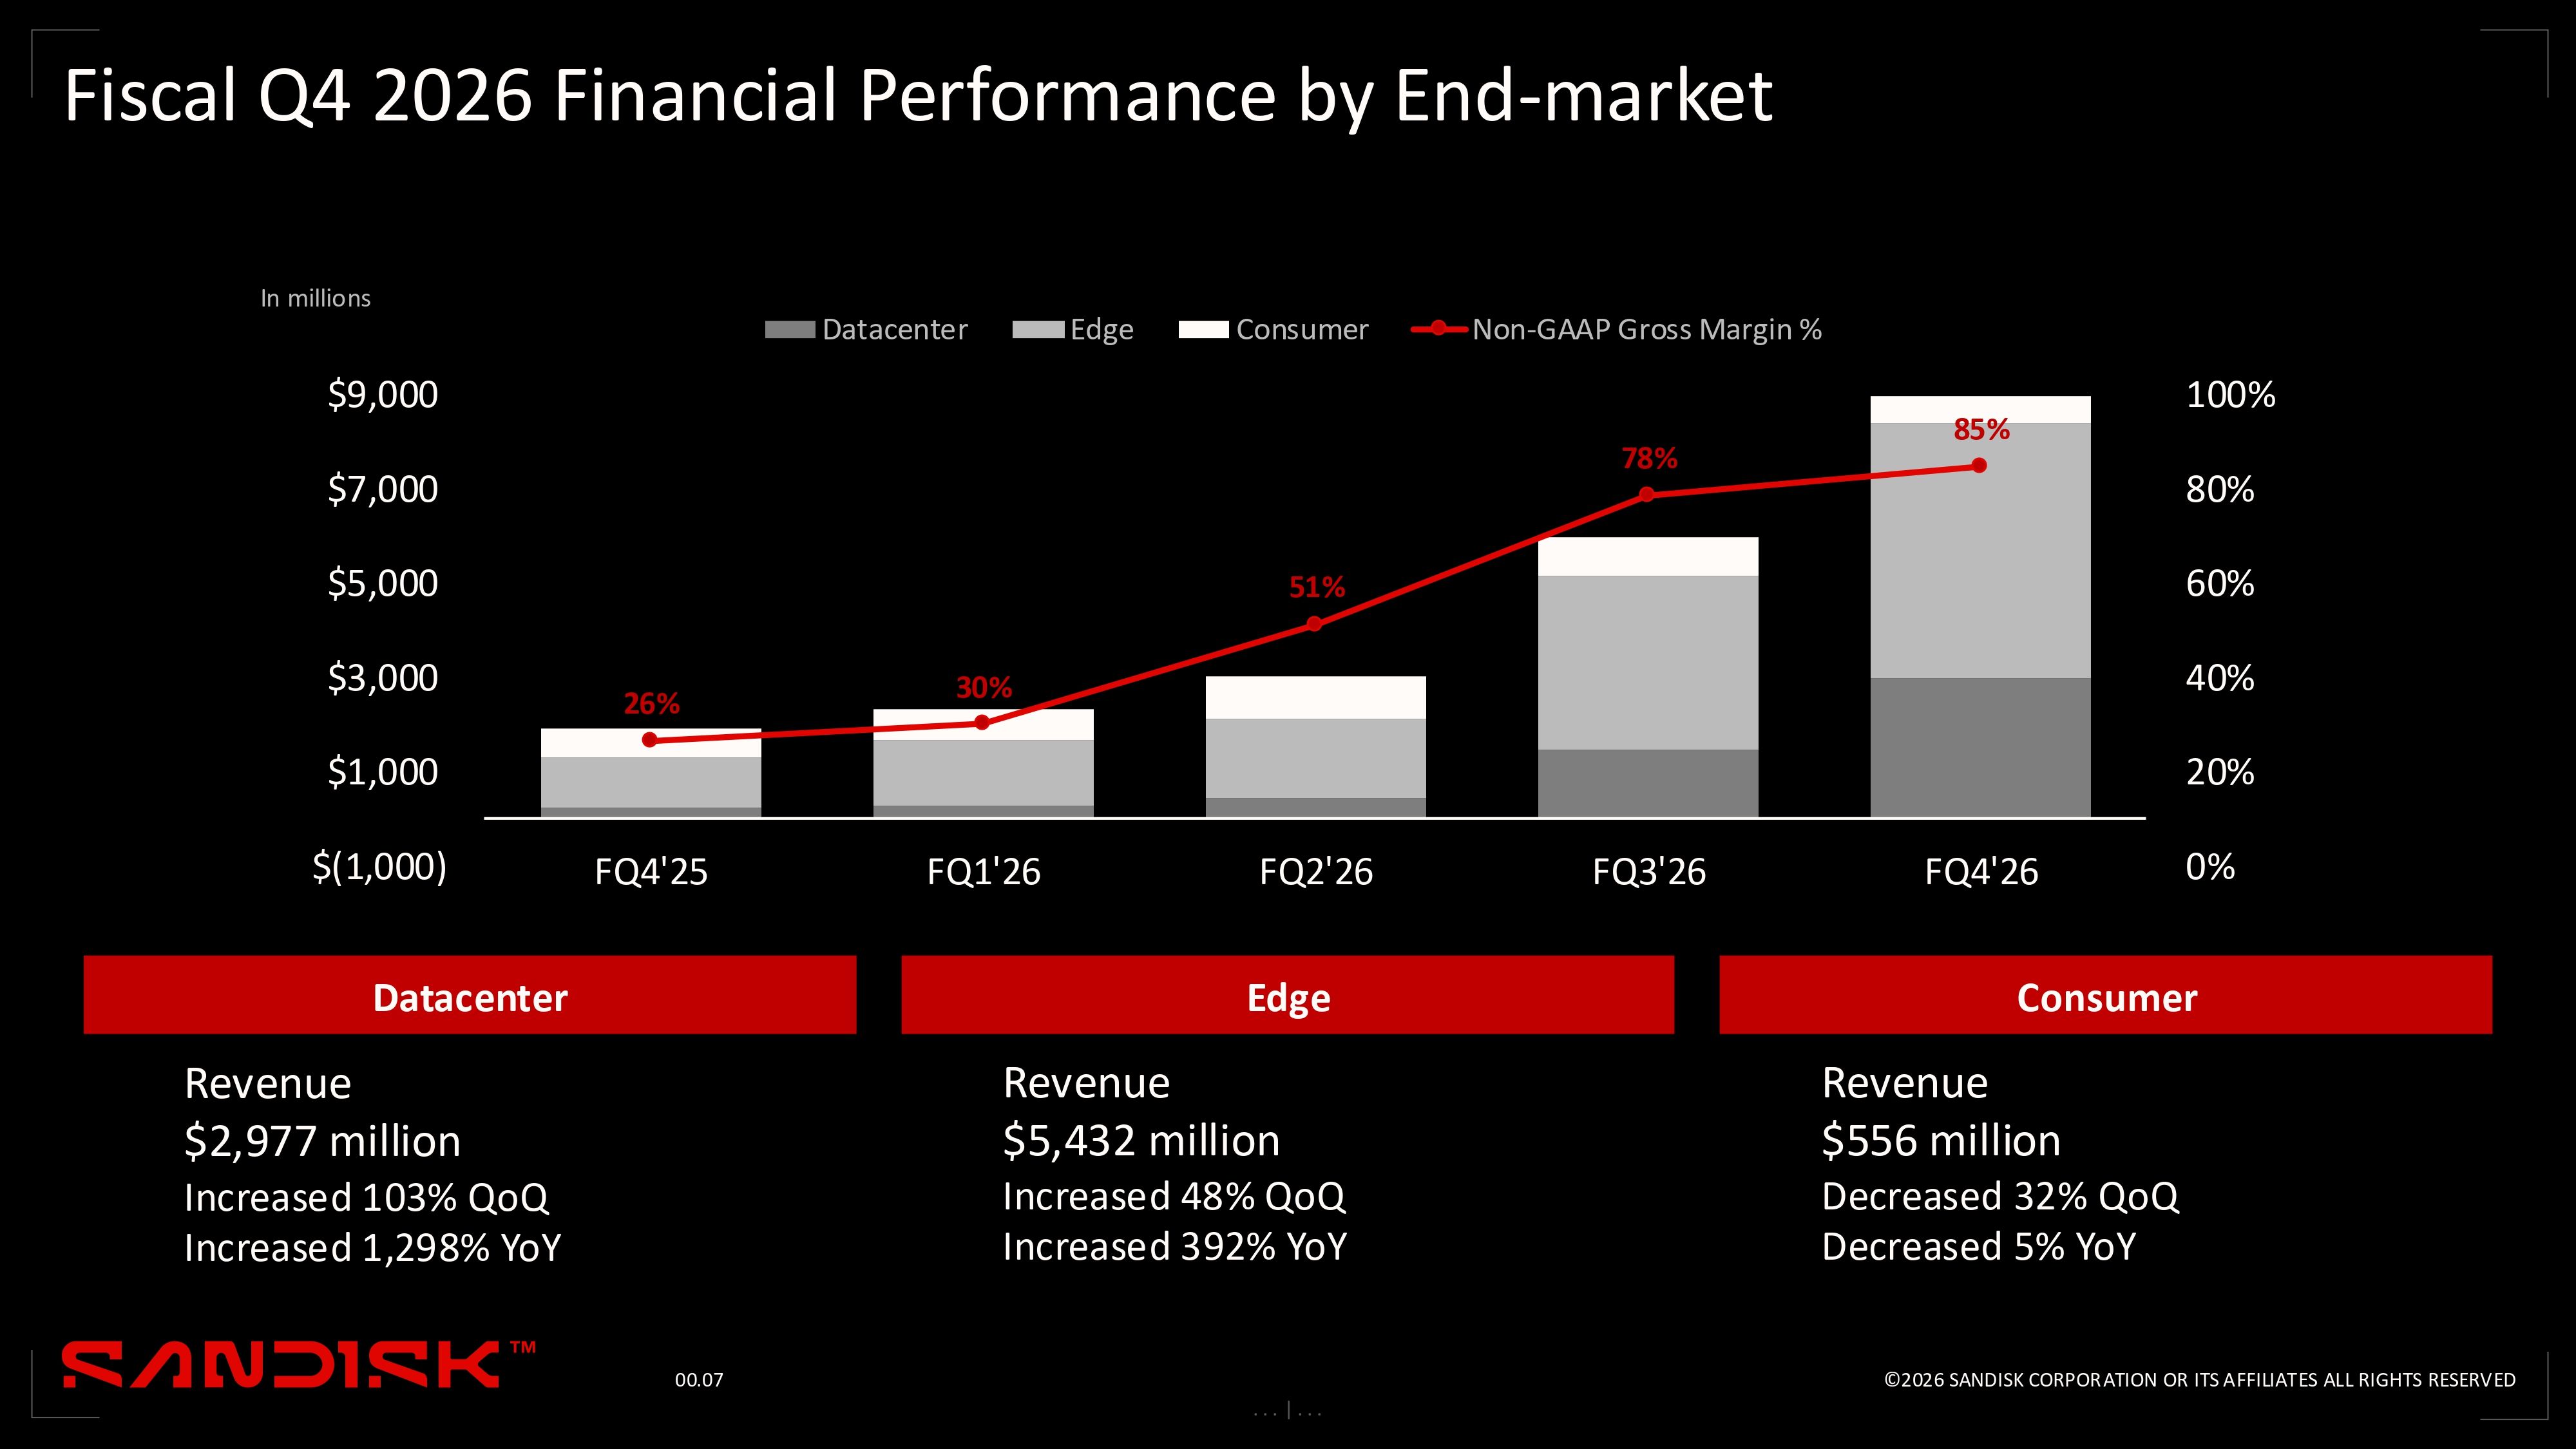
샌디스크 CEO는 이번 어닝콜에서 유독 강한 자신감을 보였습니다. 사실 그럴 만했습니다. 그는 "우리는 단순한 낸드플래시 제조업체에서 AI 인프라 핵심 공급업체로 넘어간다"고 선언했는데, 숫자가 이 말을 그대로 뒷받침했거든요.
▶︎ 데이터센터 부문 매출: 지난 분기 대비 100% 이상 증가
▶︎ NBM(New Business Model): 장기공급계약으로 2028년까지 매출의 최대 3분의 2를 이미 확보
즉, 샌디스크는 단순 부품 회사가 아니라 AI 인프라 밸류체인의 한 축으로 자리를 옮기고 있다는 걸 실적으로 증명한 셈입니다.
그런데 왜 주가는 떨어졌을까
같은 날 엔비디아와 구글 같은 AI 기업 주가는 멀쩡했습니다. 유독 반도체 섹터, 그중에서도 샌디스크 주가만 흔들렸습니다. 이유는 하나, 보수적인 가이던스였습니다.
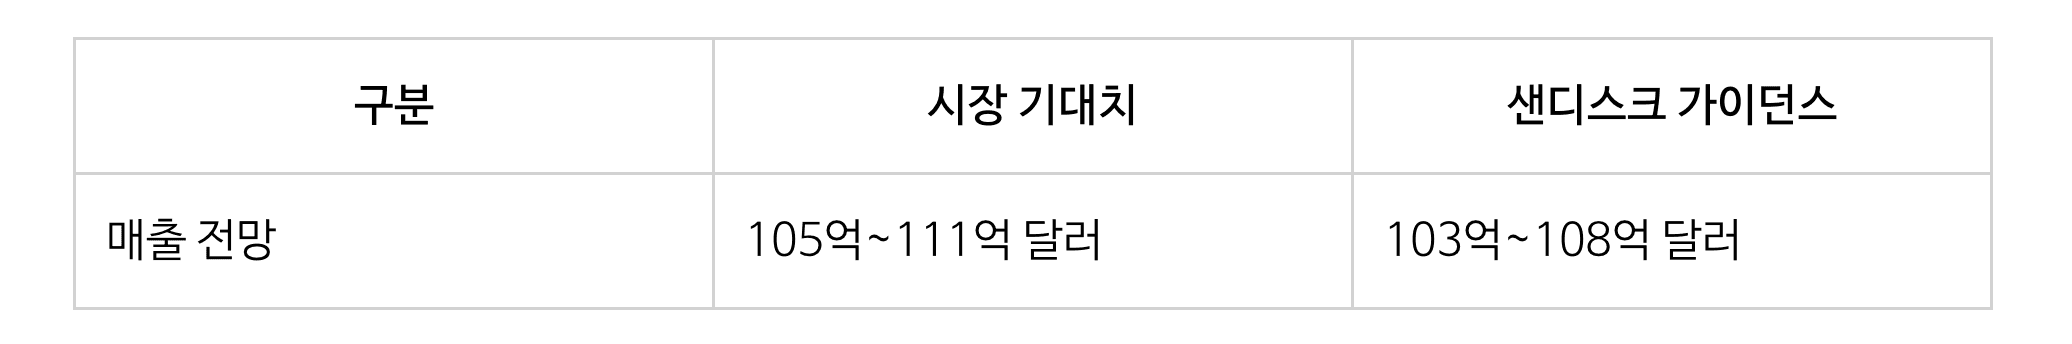
이 차이가 크지 않아 보여도, 시장이 이미 품고 있던 "반도체 기업들이 이제 예전만큼 못 벌 수도 있다"는 의심에 확신을 실어줬습니다.
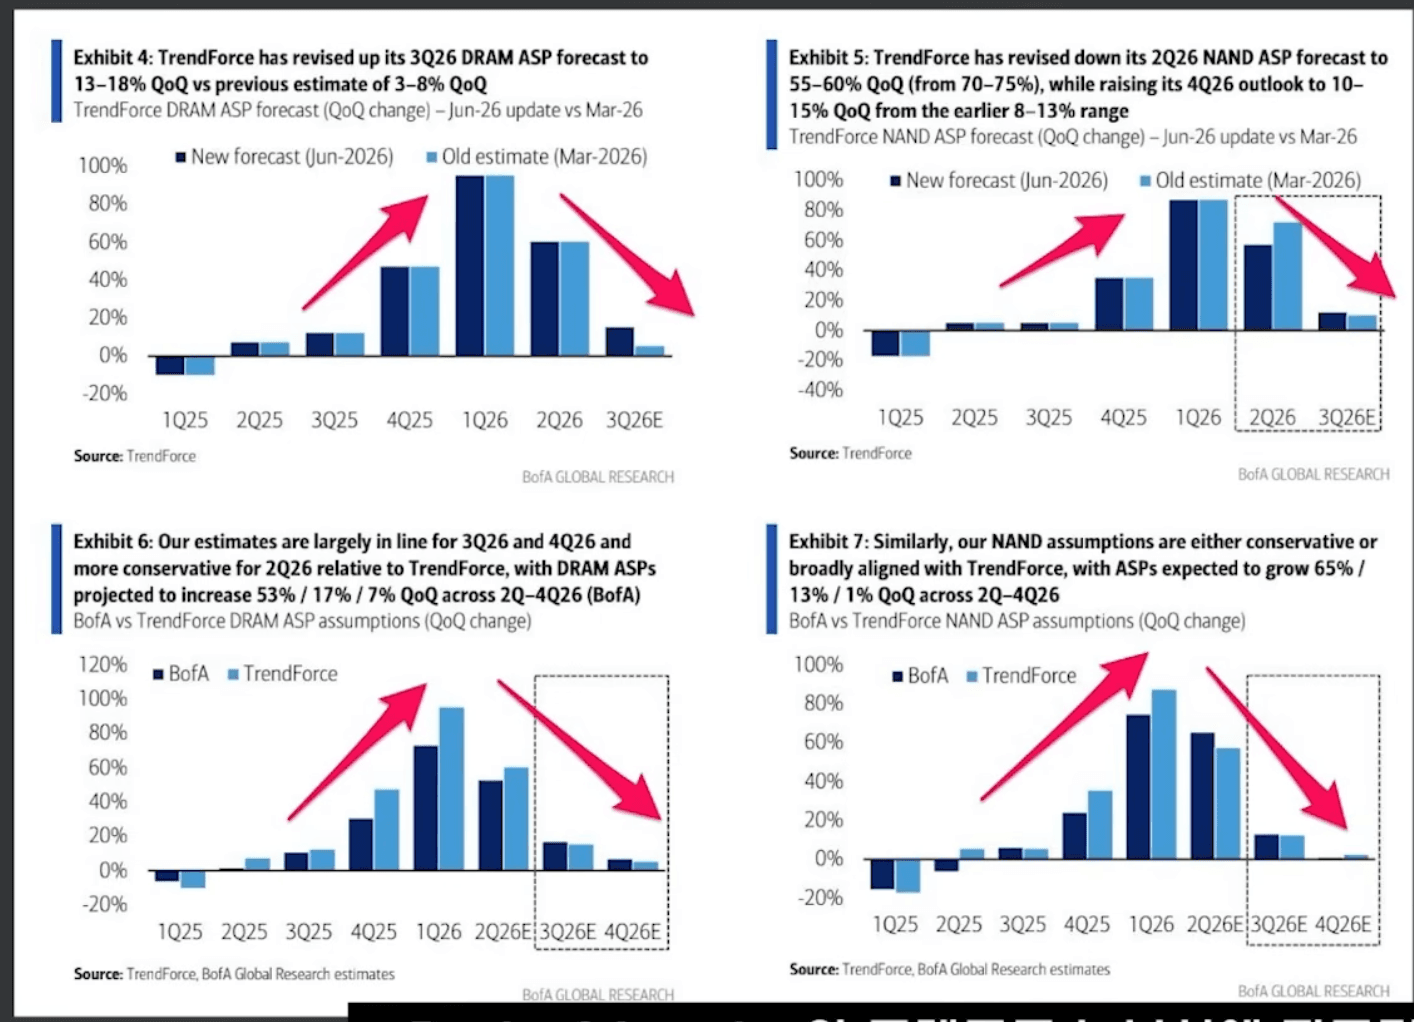
낸드 평균판매가격(ASP)이 1분기에 정점을 찍고 2분기부터 빠르게 꺾일 거라는 분석이 나오던 시점이었기 때문입니다. 투자자들은 이걸 기업용 스토리지 수요 둔화 혹은 업황 저점 진입의 신호로 읽고 매도에 나섰습니다.
반도체 사이클 리스크, 반복되나
지금 시장은 팹 증설분이 2027년 상반기부터 공급에 반영되기 시작해 2028년까지는 공급 부족이 이어질 거라 보고 있습니다. 그때까지는 비싸게, 많이 팔 수 있다는 뜻입니다.
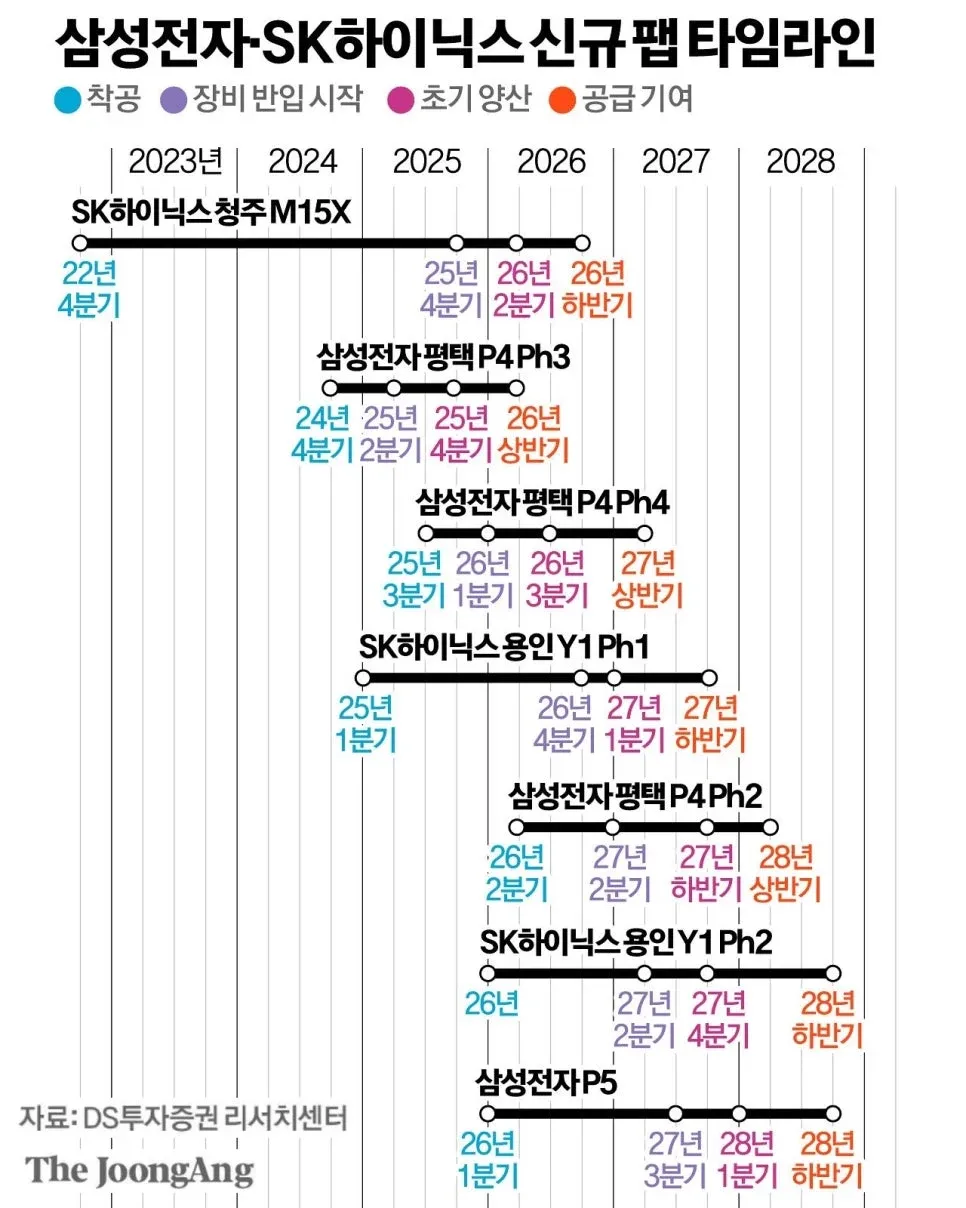
문제는 그 다음입니다. 하이퍼스케일러들이 AI에 쏟아부은 투자금을 제대로 회수하지 못하면 케펙스(CAPEX)가 줄어듭니다. 그런데 반도체 공장들은 지금 번 돈으로 이미 증설을 진행 중이죠. 재고는 쌓이고 가격은 떨어지는 전형적인 반도체 사이클 리스크 그림이 그려집니다.
왜 하필 샌디스크가 얻어맞았을까
같은 리스크는 반도체 업계 전체에 해당하는 이야기입니다. 굳이 샌디스크만 얻어맞을 이유는 없어 보이는데, 여기엔 이 회사만의 구조적인 약점이 있습니다.
▶︎ 샌디스크는 작년 웨스턴디지털에서 낸드 사업부만 분리되어 나온 회사입니다. 다른 스토리지 라인업 없이 낸드 하나의 기술층으로 승부를 봅니다. 그마저도 자체 생산이 아니라 일본 키옥시아와의 조인트벤처에 사실상 100% 의존하고 있어서, 생산 능력과 투자 결정권이 온전히 회사 손에 있지 않습니다.
▶︎ 한 가지 기술에 집중하는 게 꼭 나쁜 건 아닙니다. ASML의 노광장비처럼 대체 불가능한 기술이라면 오히려 강점이 됩니다. 하지만 낸드는 사정이 다릅니다. HBM의 기술 격차가 4~5년이라면, 낸드는 6개월~1년이면 따라잡힙니다. 7월 반도체주 하락에 불을 지폈던 중국의 양쯔메모리, 창신메모리가 얼마든지 위협이 될 수 있습니다.
리스크를 낮추는 2가지 방법
반도체 산업 자체에 대한 확신이 있다면, 같은 반도체라도 기술 포트폴리오가 다양하거나 사업 자체가 분산된 종목을 함께 보는 게 방법이 될 수 있습니다.
1) 기술 포트폴리오 다변화
SK하이닉스 하이닉스는 HBM 하나에 머물지 않고 시스템 메모리와 낸드 기반 저장까지 연결하는 '풀스택 AI 메모리' 전략을 밝혔습니다. LPCAMM, DDR5로 D램 포트폴리오를 넓히는 동시에 고용량·고성능 낸드까지 더해 경쟁력을 키우겠다는 구상입니다.
2) 사업 자체의 분산
삼성전자 삼성전자는 반도체뿐 아니라 스마트폰, 가전, 디스플레이까지 사업이 퍼져 있습니다. HBM이나 D램 성장이 둔화되더라도 갤럭시 Z 폴드8 같은 DX 부문 흥행이 이를 메워줄 여지가 있습니다.
반도체 투자자라면?
"반도체는 사이클 산업이다"와 "장기계약으로 그 사이클이 무너졌다"는 이야기가 시장에서 계속 부딪히고 있습니다. 이런 소식들은 결국 주가에 영향을 주기 때문에, 개인 투자자 입장에서는 계속 따라갈 수밖에 없는 게 현실입니다. 오늘 글이 뉴스를 듣는 데서 그치지 않고, 여러분의 반도체 포트폴리오 리스크를 한 번 점검해보는 계기가 됐으면 합니다.
영상으로도 쉽게 만나볼 수 있으니 많은 관심 부탁드립니다 ☺️
